410 万买的房,现在报价 270 万:我重新算了买房和租房这笔账
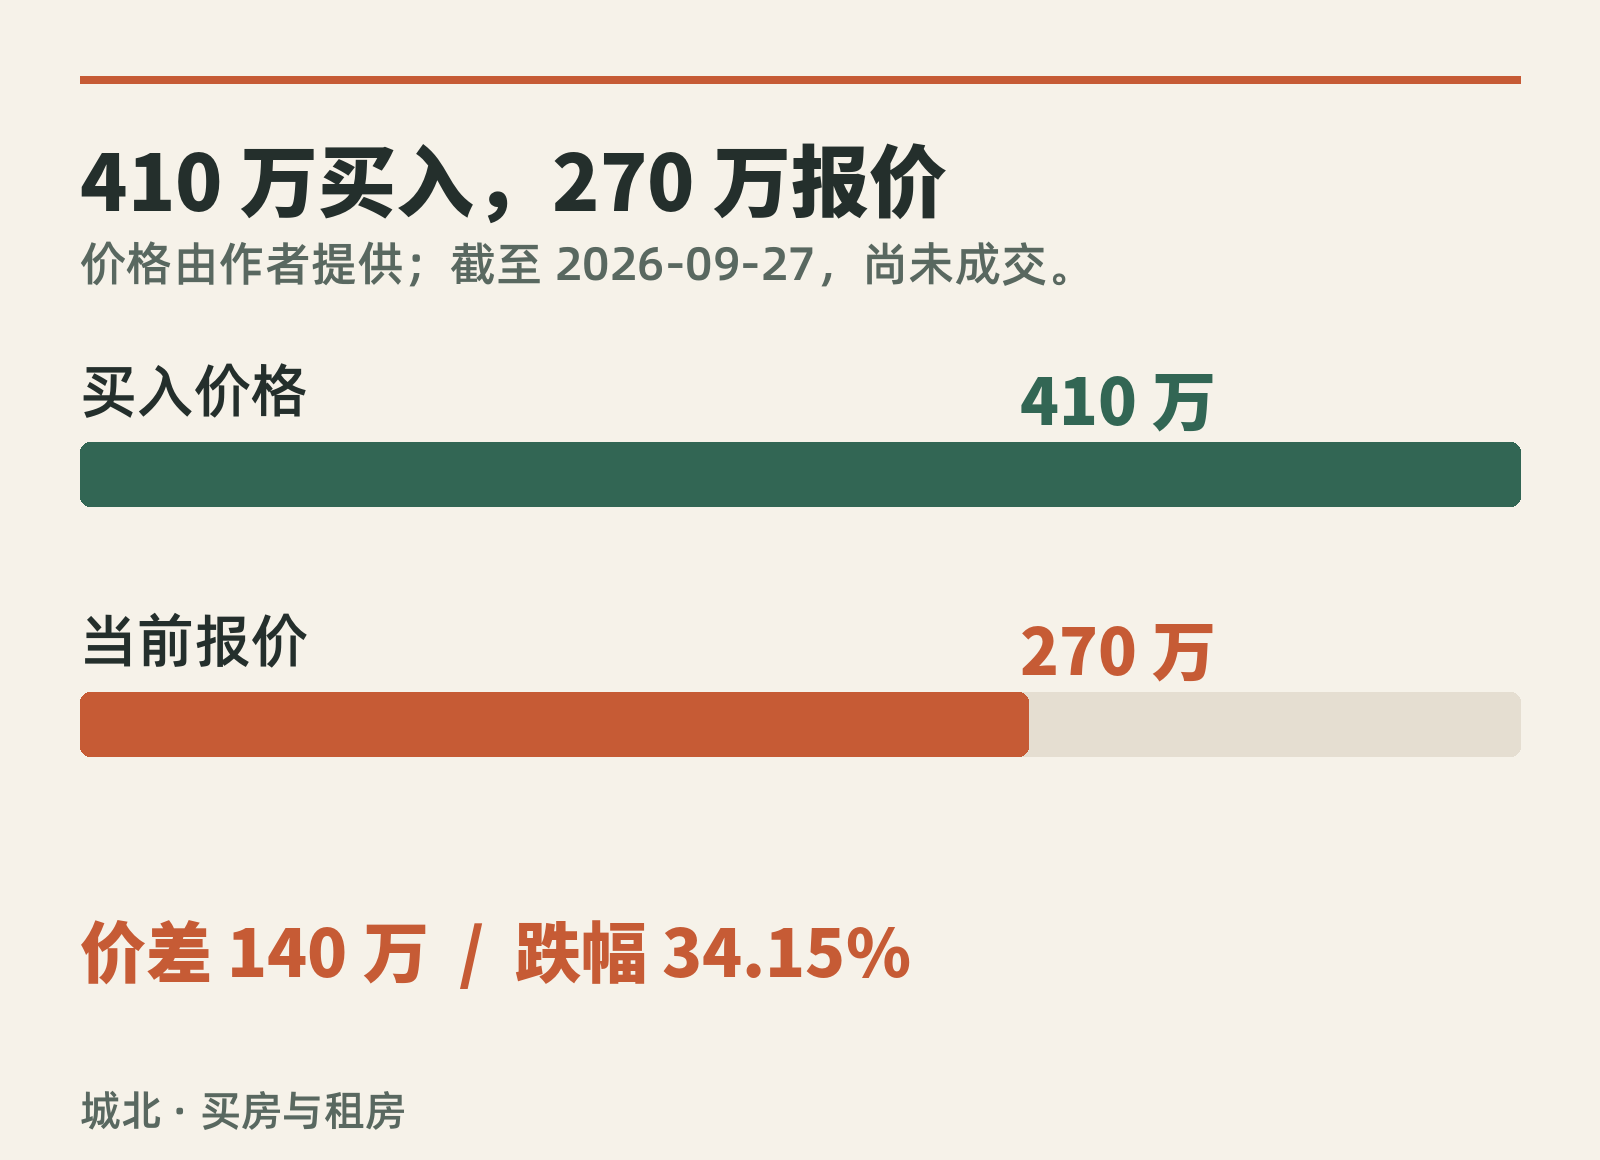
2019 年 1 月,我在北京房山买了一套房,410 万,首付三成,贷款 20 年。到了 2026 年 9 月,我想卖掉它,市场报价是 270 万。
两个数字摆在一起,差了 140 万。
但我想弄明白的,不只是房价跌了多少。这些年的首付、月供和利息,到底哪些钱还属于自己,哪些已经花掉了?如果当初租房,差别又有多大?
账往下算,才发现“租房是替房东还贷,买房是给自己攒钱”这句话,省略的东西太多了。
先别急着把首付也算成亏损
410 万的房子,首付 123 万,贷款 287 万。假如最终以 270 万成交,单看房价,损失就是 140 万。
不能在这 140 万上,再加一遍首付和全部月供。首付已经包含在买入价里,月供则要拆开看:归还本金是在减少负债,利息才是借钱的成本。
为了把这两部分说明白,我先做了一份能复算的模型。
以下是测算,不是我的真实还款流水。 公积金贷款暂按 100 万、年利率 3.25%,商贷按 187 万、年利率 5.88%;20 年等额本息,假设从 2019 年 1 月起已还 93 期,没有提前还款,两笔利率始终不变。实际调息和扣款期数尚未纳入,因此不能把算出的利息当成实际已付金额。
这里的 100 万是本次测算采用的贷款拆分,不是对北京最高公积金额度的认定;5.88% 也是选定的情景利率,不是已经核实的“当年商贷上限”。
按这组条件,每月还款约 18,940 元。93 个月下来,累计月供约 176.14 万。
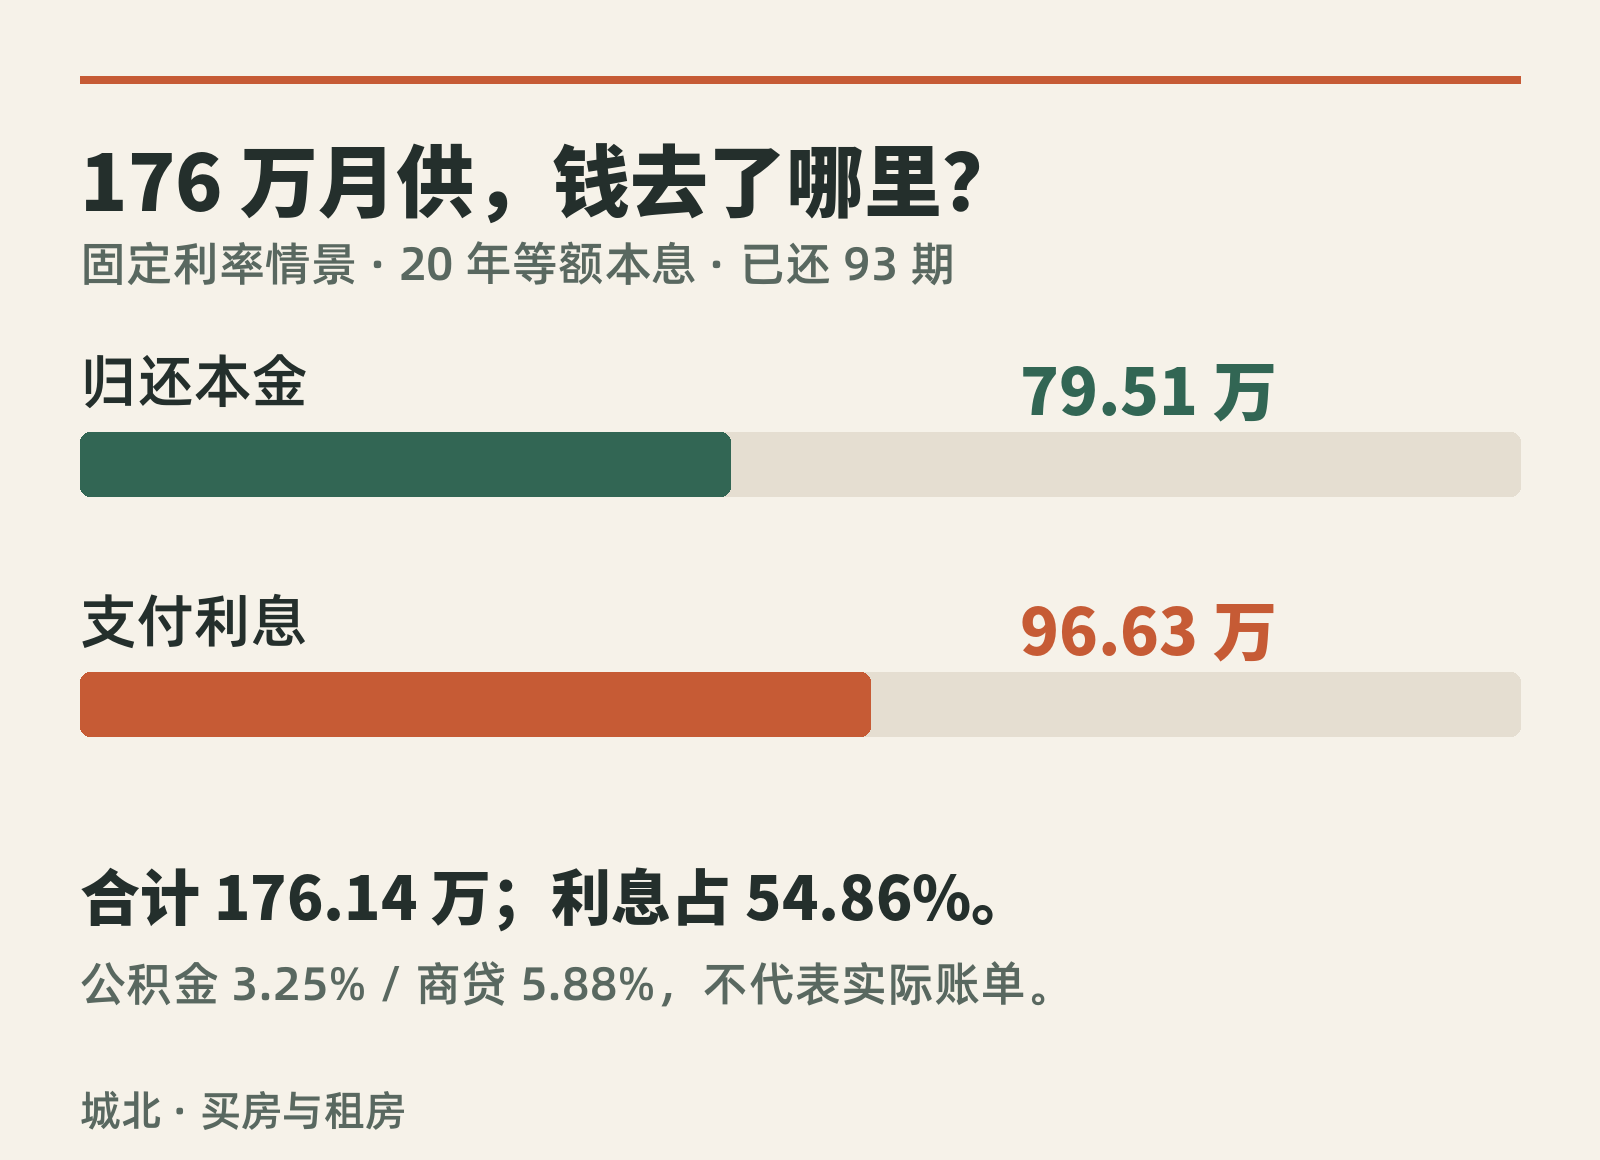
其中约 79.51 万归还了本金,约 96.63 万付了利息。
换句话说,交给银行的这笔钱,只有一部分增加了自己在房子里的权益。另一部分是融资成本,不会因为房产证上写着自己的名字,就变回存款。
卖了房,能拿回来的也不是 270 万
沿用上面的模型,剩余贷款本金约 207.49 万。卖房收入先结清贷款,才轮到自己的钱。
| 这笔钱从哪里来、到哪里去 | 金额 |
|---|---|
| 当初的首付 | 123.00 万 |
| 93 期累计月供 | 176.14 万 |
| 累计投入 | 299.14 万 |
| 假设卖房收入 | 270.00 万 |
| 减:剩余贷款本金 | 207.49 万 |
| 结清本金后收回 | 62.51 万 |
| 投入减收回 | 236.63 万 |
这 236.63 万,也恰好等于 140 万房价损失,加上 96.63 万模型利息。两种算法能对上,说明没有把首付或已还本金重复计算。
买卖税费、中介费、装修和其他持有费用还没加进去;如有出租收入,也应该扣回来。缺少实际金额的项目,我先留空,不拿一个“差不多”凑出更惊人的总数。
房价跌了约三分之一,自己投入的本金却可能损失大半,原因也在这里:房价波动作用于整套房子,银行的本金债权不会随着房价同比减少。在这个模型里,首付加已还本金共 202.51 万,减掉 140 万价差,就剩 62.51 万。
借钱买房放大的,不只是上涨时的收益。
如果当时租房,这些年要花多少?
房子毕竟能住。假设一直自住,比较时就应给这段居住服务一个价格,而不是把它当成零。
我没有这套房对应的历史租金记录,所以只做敏感性比较:假设同等居住条件下,这 93 个月的平均月租分别是 3,000、4,000、5,000 或 6,000 元。
| 假设平均月租 | 93 个月租金 | 比买房模型净支出少 |
|---|---|---|
| 3,000 元 | 27.90 万 | 208.73 万 |
| 4,000 元 | 37.20 万 | 199.43 万 |
| 5,000 元 | 46.50 万 | 190.13 万 |
| 6,000 元 | 55.80 万 | 180.83 万 |
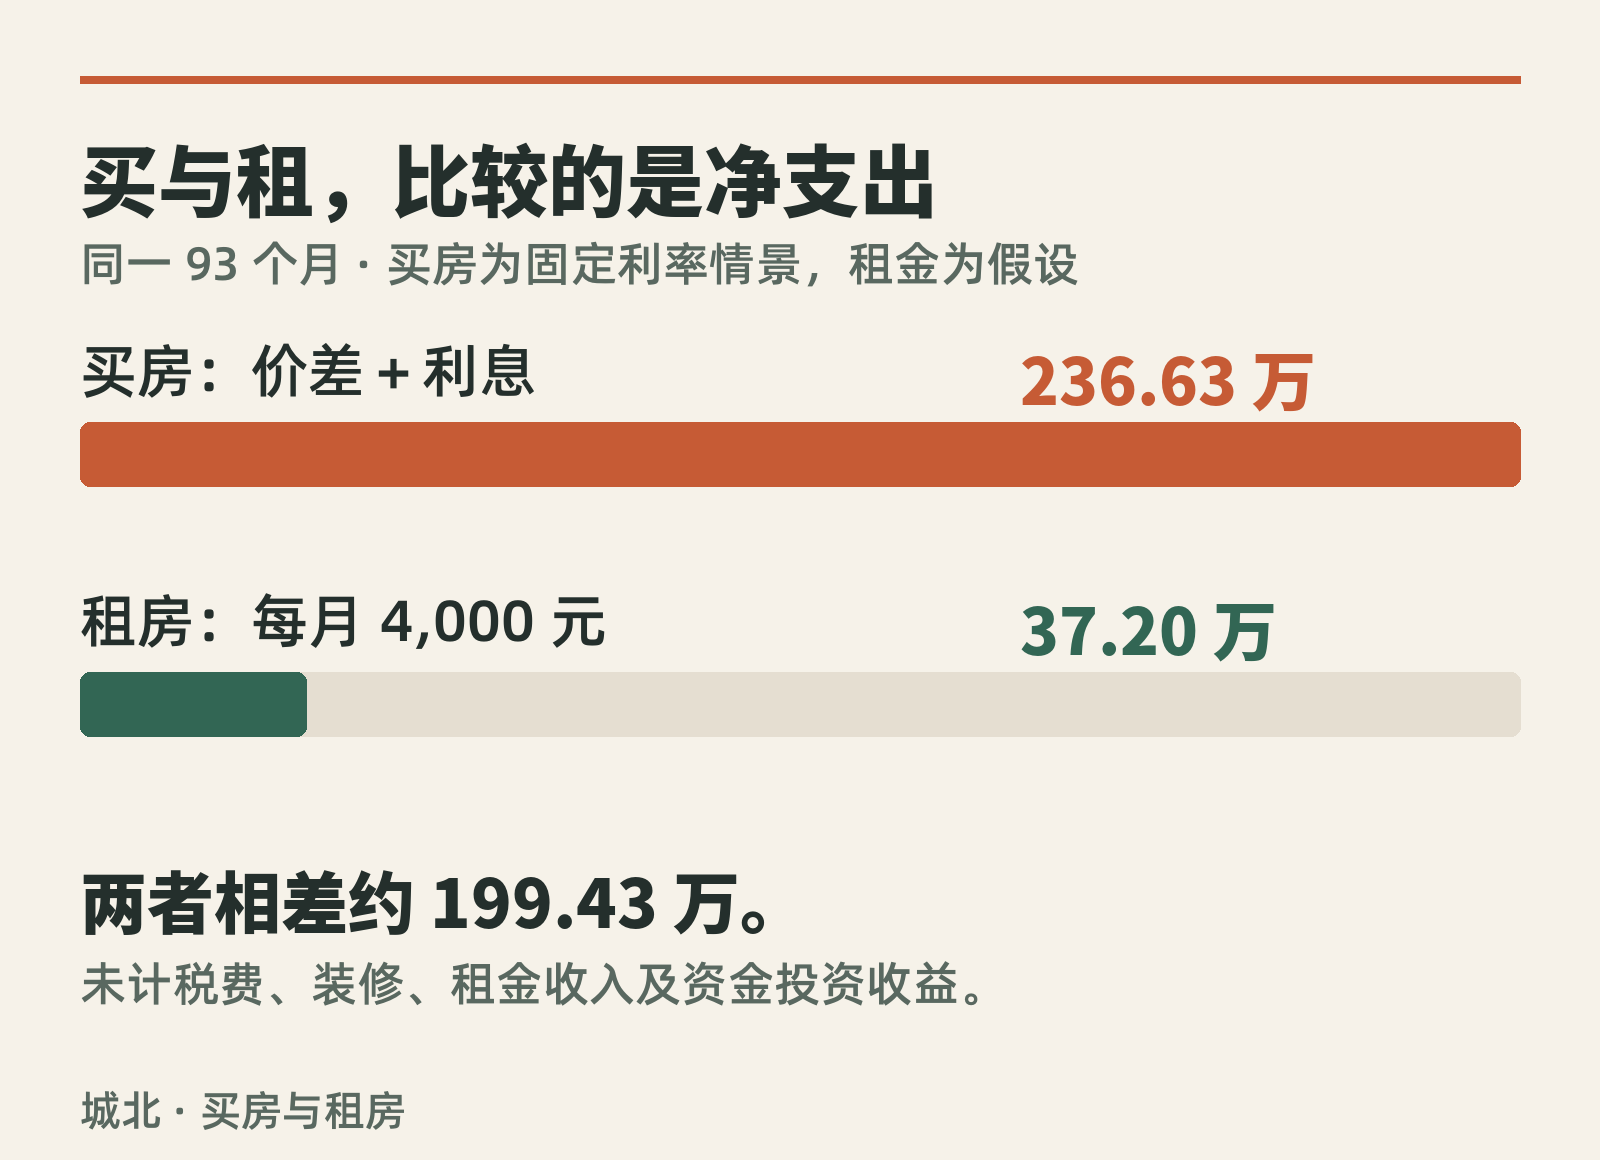
以每月 4,000 元为例,租金总共 37.2 万,买房模型净支出是 236.63 万,差了约 199.43 万。
这不是拿“全部月供”去比租金。房子卖掉后剩下的权益,已经从买房支出里扣除了。用相同的时间、相近的居住条件,再比较最终净支出,这笔账才有意义。
还少算了一项:如果租房,123 万首付可以留在手里,每个月月供与租金之间的差额也可以存下来。这些资金可能有收益,也可能投资失利。没有真实的投资路径,就不预设一个漂亮的年化回报。
买房买下的,还有什么?
算到这里,很容易得出一句“早知道就租房了”。就这套价格变化和上述假设而言,租房确实更省钱。但拿这一笔账推导出“所有人都不该买房”,同样跳得太远。
买房提供的稳定感、自主装修的空间、少一些被动搬家的担心,都有价值。有人打算在一个地方住二十年,愿意为这些付钱;有人未来三年可能换城市,把钱和选择留在手里更重要。
租房也并非没有麻烦:续租、涨租、搬家,都可能打乱生活。账里省下来的钱,对应着生活里需要接受的一些不确定性。
区别在于,买房同时作了两个决定:选一个长期住处,再把一大笔钱投进一项资产。住得舒服,不能证明买得划算;价格跌了,也不意味着这些年的生活白过了。
真正需要问的是:居住带来的确定性,我愿意花多少钱购买?房价不涨,甚至下跌时,这笔月供会不会挤掉生活里的其他选择?
过去亏了多少,和现在卖不卖,是两笔账
买入价 410 万,很容易变成心里的一道线:不到这个价,就不算回本。
可接下来的利息、维修和持有费用仍会发生。要不要继续持有,应该比较从今天起的居住需求、贷款成本、可获得的租金和未来价格,而不只是等一个过去的数字。
这套房让我重新理解了“租房浪费钱”这句话。租金购买居住,利息购买资金的使用权,两者都是成本。还本金确实在积累权益,但权益值多少钱,还得看房子最终能卖多少。
房子可以是一个好住处。是不是一笔好投资,要另算一遍。
数据口径与复算
本文发布于 2026 年 10 月,报价及计算截止口径保留在 2026 年 9 月 27 日,不代表 10 月最新估价。
- 本人提供的信息: 2019 年 1 月购买、房山、购房价 410 万、首付 30%、贷款期限 20 年、截至上述时点报价 270 万。未公开合同或银行流水,报价也未转化为成交价;本文不据此推断房山整体市场。
- 测算假设: 公积金 100 万、商贷 187 万,年利率分别为 3.25% 和 5.88%,240 期等额本息,已还 93 期,全程利率不变,无提前还款。2019 年 1 月购房不等于必然当月开始还贷,实际期数须以账单核对。
- 租房假设: 月租 3,000—6,000 元只用于情景比较,未作当地租赁成交调查;按自住、没有出租收入比较。租购双方共同承担的生活费用应采用相同口径。
- 未计项目: 买卖税费、中介费、装修、差异化持有成本、出租收入、通胀与资金投资收益。本文是名义现金账,不是完整投资回报率测算。
- 计算方法: 每笔贷款月供
A = P × r ÷ [1 − (1 + r)^(-n)],其中P是初始本金,r是月利率,n = 240。每月利息=期初本金×月利率;当月归还本金=月供−利息。逐月计算后,另用余额闭式公式交叉核对。展示金额四舍五入,合计使用未舍入数据。